
专注AI算法和大模型融合技术研发
-
商务合作
- 邮箱:easing@easingvision.com
- 手机:18600524535
- 电话:010-69992918
- Q Q:2175715190 点击交谈
- 地址:北京市龙发大街1号院3号楼4层
Copyright © 中科逸视(北京)科技有限公司 版权所有-备案号:京ICP备19041319号-2

注册一个 App,走到绑卡那一步,你把银行卡拍在桌上,一位一位输入 19 位数字,然后系统弹出一句:"核验成功。"
你可能没多想。但如果停下来琢磨一秒,这里其实有件挺神奇的事:它凭什么知道这张卡是你的?
你只输入了卡号和姓名,它既没看见你的卡,也没让你输密码,几秒钟就给出了结论。
更常见的误解是:不是发了短信验证码吗?验证码不就证明是我本人?
还真不是。短信验证码只能证明这个手机号在你手里,证明不了这张卡和这个手机号属于同一个人。用别人的卡号、配自己的手机号,验证码收得稳稳的,绑卡也能成——等到后面退款、授信、风控出问题,才发现从第一步就错了。
中科逸视的银行卡实名核验系统,处理的就是这一层:确认"人、证、卡、手机号"这四个东西,在银行那边是不是指向同一个人。
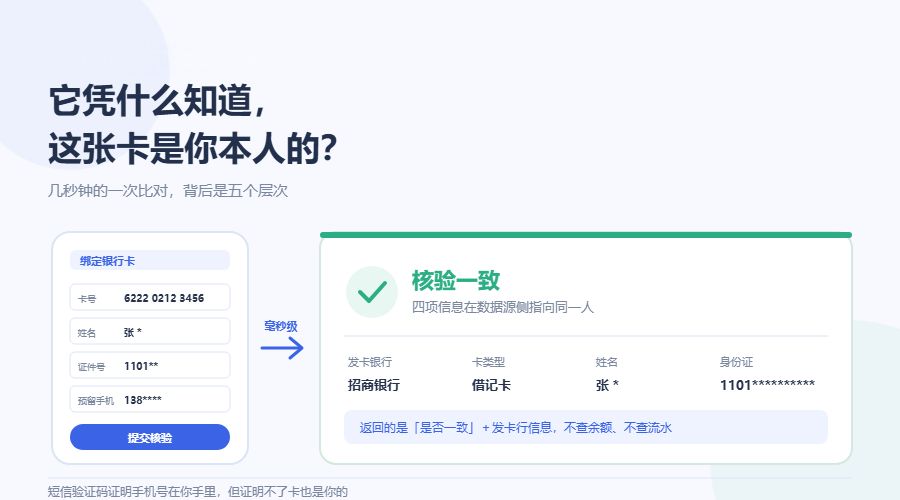
先给结论:这套系统不"查"你的隐私,它做的是一致性比对。你提交几个信息,它去数据源那边问一句——"这几项在你们系统里,是不是同一个账户的?"答案是"是"或"不是",仅此而已。不返回余额,不返回交易记录,也拿不到你的钱。
拆开看,大概有这么几层。
第一层:卡号自己就会"自证"一部分
很多人不知道,银行卡号不是随便一串数字,它是有结构、有防错设计的。
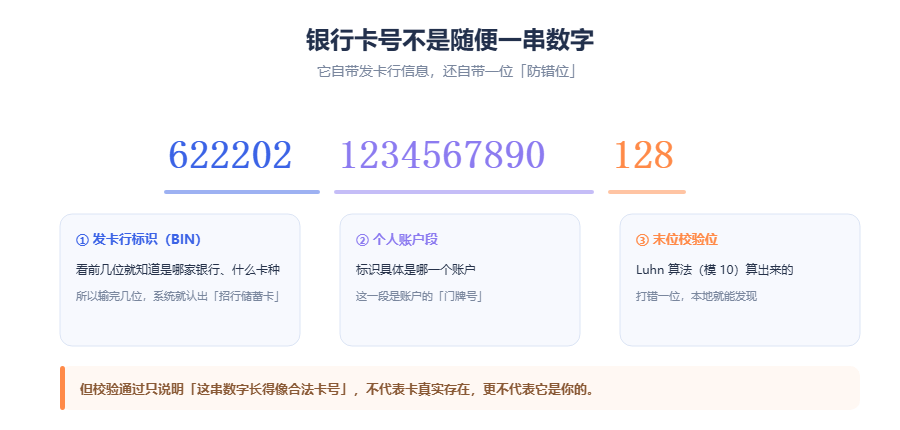
以一张 19 位的卡为例,大致分三段:
这个校验位很实用。你手滑把某一位数字打错,或者多打一个空格,不用联网、本地就能算出来这串号不合法,直接提示"卡号有误"。相当于卡号自带一个防伪标记,专门防手抖。
但要注意:Luhn 通过只说明这串数字长得像合法卡号,不代表这张卡真实存在,更不代表它是你的。 就像身份证号符合编码规则,也不代表真有这个人。
所以本地校验只能当"门卫",真正判断归属,得靠后面几层。
 编辑
第二层:数据从哪来?
这是很多人最好奇的地方。系统凭什么知道"张三"和"6222…"在银行是绑在一起的?
答案是:这些信息本来就存在银行的核心系统里。你当年办卡时填的姓名、身份证号、预留手机号,一直存在那儿,只是不对普通人开放查询。
核验系统做的事情,是通过合规通道(清算机构、银行开放接口、持牌数据服务商)发起一次查询请求,拿到"是否一致"的结论。它不是爬来的,不是买来的黑库,也不是从哪儿"推测"出来的。
这也是为什么这类服务必须强调合规:能查什么、能查到什么程度、能留多久,都有明确边界。
第三层:二、三、四要素,到底在比什么
"要素"这个词听着专业,说白了就是你提交了几个信息维度。维度越多,能确认的事情越多,当然成本也越高。

举个具体例子。
你在一个内容平台填银行卡领稿费,用二要素就够——只要确认卡号和姓名对得上,别打错钱就行。
你在理财平台开户买基金,就得三要素——得确认这张卡确实在你身份证名下,不然资金闭环就断了。
但如果是贷款放款、大额转账这种,必须四要素。因为前三项对了,仍然可能是"别人拿你的卡号和身份证号在操作"。加上银行预留手机号这一项,就把"卡、人、手机"绑到一起了——注意,比的不是"你现在的手机号",而是"你当初在银行留的那个号",这一点很多人搞混。
四要素也不是终点。信息泄露、卡被冒用的情况依然存在,所以真正高风险的业务,还会叠人脸识别、设备指纹,把"信息一致"升级成"本人在操作"。核验系统是门锁,不是保险柜。
第四层:几秒钟里,报文走了哪几步
你在页面上点"下一步",后台大概发生这些事:
最后一步常被忽略,但它很关键。"我有授权"这句话,必须能拿出证据。 所以正规的核验调用都要传客户授权的协议版本和流水号,出了纠纷能追溯——这不只是技术设计,也是合规要求。
第五层:为什么"不一致"不等于"你是骗子"
这是实际业务里最容易误伤用户的地方。
核验返回不一致,可能的原因包括:
所以成熟的做法不是"不一致就拉黑",而是分级处理:可能是录入问题的,提示用户核对后重试;反复不一致的,转人工复核;确实是异常行为的,才进风控名单。
还有一层保护是频次管控。同一张卡 24 小时内的核验次数是有上限的,这既是行业风控规则,也防止有人拿接口当成"批量试探卡号"的工具。毕竟,能用来验真的接口,反过来也能被用来"撞库"。
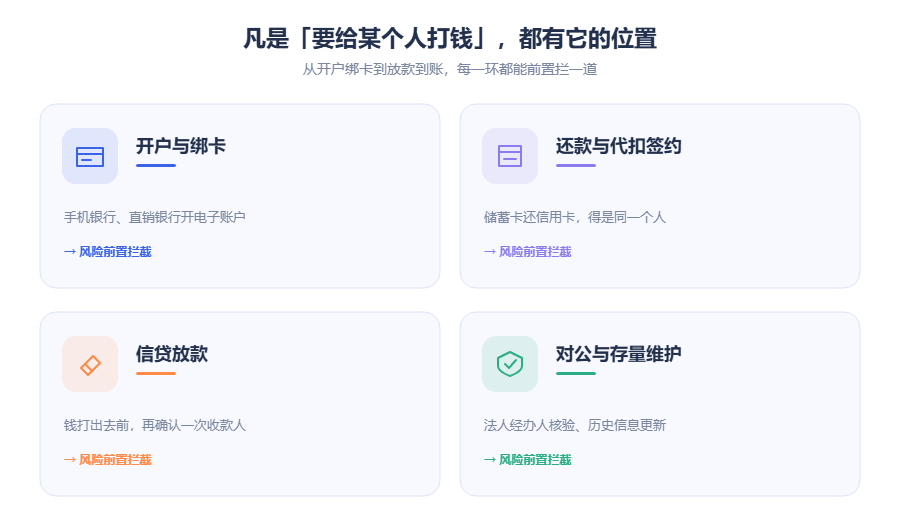
这类技术没什么存在感。它不像人脸识别那样能上新闻,也不像大模型那样天天被讨论。它藏在你注册、绑卡、提现的某个瞬间,快到你根本不会注意到它存在过。
但它解决的问题很基础:在一个人和人不见面的交易里,怎么确认"你是你"。
这件事过去靠柜台、靠身份证复印件、靠人工比对,慢且容易出错。现在压缩成了几百毫秒的一次比对。
当然,它也有边界。它确认的是"信息对得上",不是"本人正在操作"。所以真正重要的资金动作,从来不是靠一道关卡守住,而是一层一层加上去的。
专注AI算法和大模型融合技术研发
Copyright © 中科逸视(北京)科技有限公司 版权所有-备案号:京ICP备19041319号-2